El dinero que hoy tienes en el bolsillo no vale lo mismo que hace cinco años, y probablemente tampoco valdrá lo mismo dentro de cinco más. Ese fenómeno tiene un nombre: inflación. Y aunque no puedes detenerla, sí puedes medirla y anticiparte a sus efectos. Ahí es donde entra una herramienta sencilla pero poderosa: la calculadora de inflación.
¿Qué es una calculadora de inflación?
Una calculadora de inflación es una herramienta que estima cuánto ha cambiado el poder adquisitivo de una cantidad de dinero entre dos fechas, tomando como referencias índices oficiales de precios al consumidor. En pocas palabras, te muestra cuánto necesitarías hoy para comprar lo mismo que comprabas antes con una cifra determinada.
Su utilidad no es solo académica. Sirve para tomar decisiones concretas: negociar un salario, ajustar el precio de un arriendo, planificar un ahorro a largo plazo o simplemente entender por qué el dinero “rinde menos” con el paso del tiempo.
¿Cómo funciona esta herramienta?
El cálculo se basa en índices de precios publicados por bancos centrales o institutos de estadística, que registran la variación de precios de una canasta representativa de bienes y servicios.
Datos que debes ingresar
Generalmente solo se necesitan tres datos:
- El monto de dinero que quieres analizar.
- La fecha inicial de referencia.
- La fecha final o actual.
¿Qué resultado obtienes?
Con esa información, la calculadora entrega el valor equivalente ajustado por inflación y, en muchos casos, el porcentaje acumulado de pérdida de poder adquisitivo durante ese período. Esto permite comparar de forma objetiva cuánto “encogió” tu dinero en términos reales.
¿Por qué la inflación erosiona tus ahorros?
Cuando el dinero permanece quieto, sin generar rendimiento, pierde valor de forma silenciosa. Si los precios suben más rápido que el interés que gana tu ahorro (por ejemplo, en una cuenta corriente con tasa cero o muy baja), el resultado es una pérdida real, aunque el número en la cuenta no cambie.
Este efecto se vuelve más evidente en horizontes largos. Una suma que hoy alcanza para cubrir ciertos gastos puede resultar insuficiente en una década si no se protege adecuadamente.
Estrategias para proteger tu dinero frente a la inflación
Conocer el impacto de la inflación es el primer paso; el segundo es actuar. Existen varias alternativas para que tu capital no pierda terreno frente al aumento de precios.
Instrumentos indexados a la inflación
En varios países de la región existen bonos o depósitos ajustados a un índice de precios, cuyo capital y/o interés se actualiza periódicamente según la inflación registrada. Son una opción conservadora para quienes buscan preservar valor sin asumir demasiado riesgo.
Diversificación en activos reales
Bienes raíces, acciones de empresas con capacidad de trasladar precios a sus productos, y otros activos reales suelen comportarse mejor que el efectivo en contextos inflacionarios, ya que su valor tiende a ajustarse con el tiempo.
ETFs como herramienta de cobertura
Los fondos cotizados, o ETFs, permiten acceder a una canasta diversificada de activos con una sola inversión, reduciendo el riesgo de concentrarse en un solo instrumento. Para quienes buscan exposición a economías de la región, los ETFs Sudamérica son una alternativa a considerar, ya que agrupan empresas o bonos de distintos países en un solo vehículo de inversión, facilitando la diversificación geográfica sin necesidad de comprar activos individuales en cada mercado.
¿Cómo integrar la calculadora en tu planificación financiera?
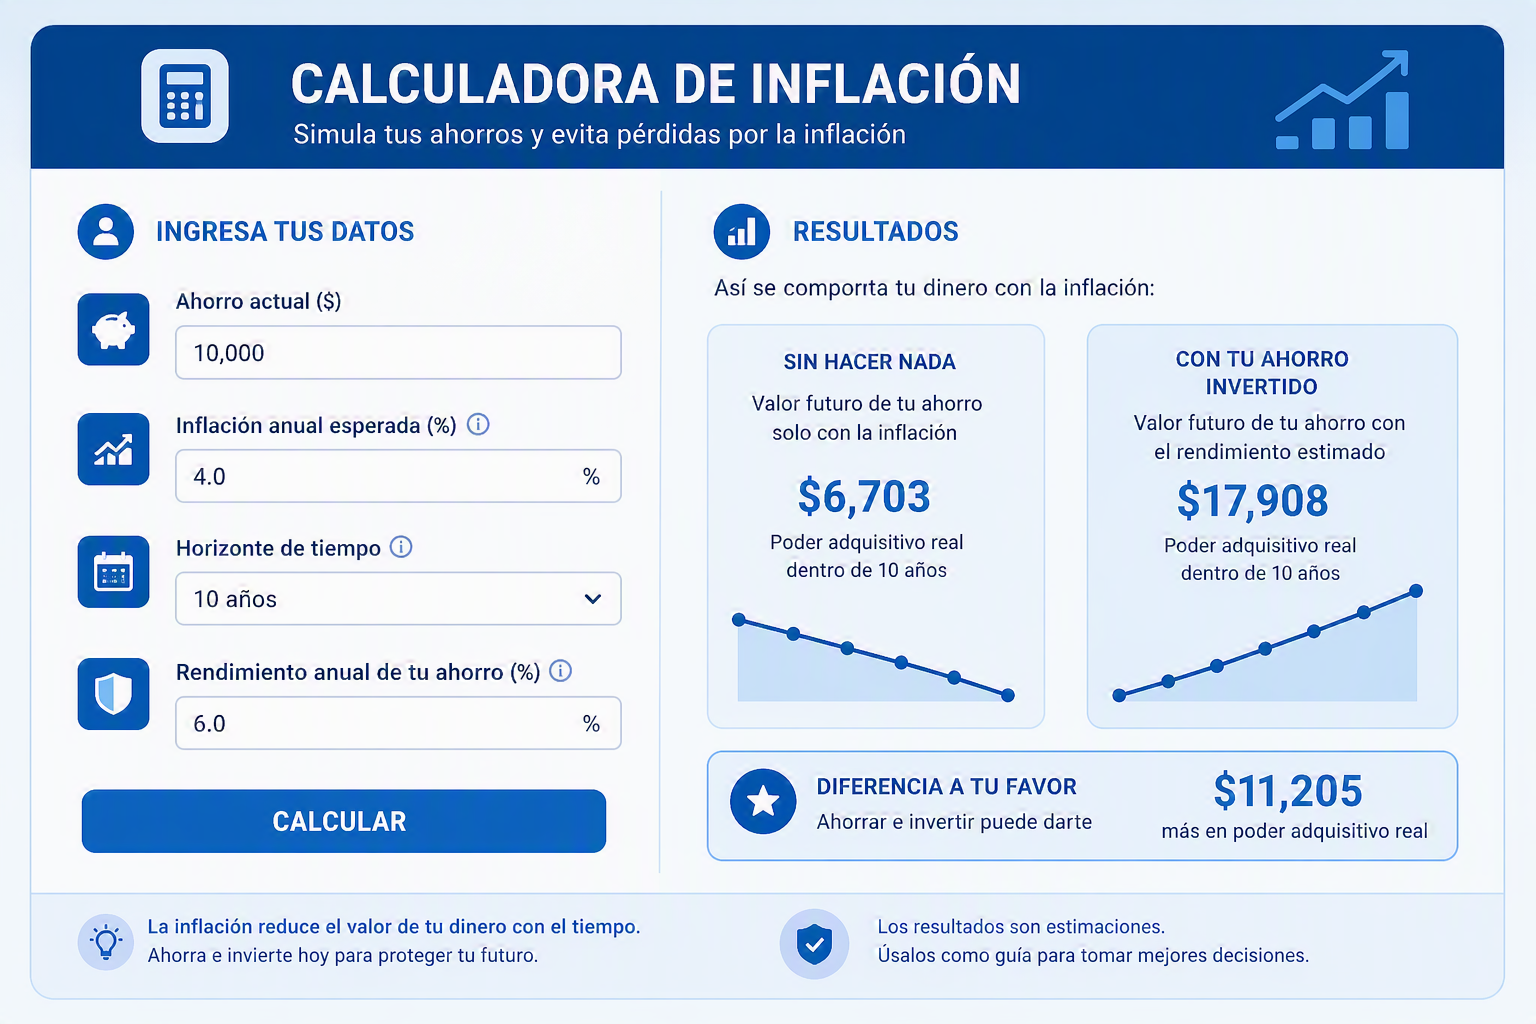
Usar una calculadora de inflación no debería ser un ejercicio aislado, sino parte de una revisión periódica de tus finanzas personales. Algunas recomendaciones prácticas:
- Revisa el poder adquisitivo de tus ahorros al menos una vez al año.
- Compara el rendimiento de tus inversiones actuales contra la inflación acumulada del período.
- Ajusta tu estrategia si detectas que tu dinero está perdiendo valor real de forma sostenida.
La calculadora de inflación no protege tu dinero por sí sola, pero te da la información necesaria para decidir cómo hacerlo. Combinada con instrumentos adecuados desde depósitos indexados hasta fondos diversificados se convierte en un punto de partida sólido para cuidar el valor real de tu patrimonio en el tiempo.